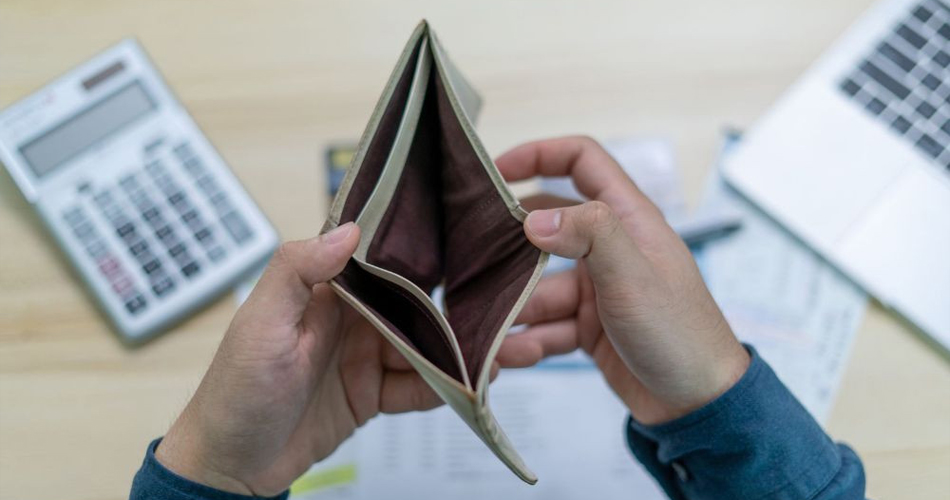
জীবনযাত্রার ব্যয় বৃদ্ধির সঙ্গে আয়ের সামঞ্জস্য না থাকায় রাজধানী ঢাকাসহ দেশের বিভিন্ন অঞ্চলের চাকরিজীবী ও সাধারণ মানুষ চরম আর্থিক সংকটে পড়েছেন। নিত্যপণ্যের লাগামহীন দাম এবং নির্দিষ্ট আয়ে সংসার চালাতে গিয়ে মাসের শেষ পর্যন্ত টিকতে পারছেন না অনেকে। বাধ্য হয়ে মোবাইল আর্থিক সেবার মাধ্যমে ঋণ নেওয়া কিংবা ধারদেনার ওপর নির্ভর করতে হচ্ছে তাদের।
বেসরকারি প্রতিষ্ঠানের চাকরিজীবী সায়মন মাসুদ (ছদ্মনাম) মাস ৫৪ হাজার টাকা বেতন পেলেও বাসাভাড়া, ইউটিলিটি বিল, মোটরসাইকেলের জ্বালানি ও ঋণের কিস্তি পরিশোধ করতেই তার প্রায় পুরো টাকা শেষ হয়ে যায়। মাসের ২৫ তারিখের আগেই পকেট শূন্য হয়ে যাওয়ায় তাকে ৫ থেকে ১০ হাজার টাকা ডিজিটাল ঋণ নিতে হয়। পরের মাসে বেতন পেয়ে সেই ঋণ শোধ করতে গিয়ে তৈরি হয় নতুন চাপ।
একই ধরনের সমস্যায় জর্জরিত আরেক চাকরিজীবী নিলয় জানান, খরচ যেভাবে বাড়ছে, তাতে বাধ্য হয়ে বাড়তি আয়ের পথ খুঁজতে গিয়েও সুযোগের অভাবে হিমশিম খাচ্ছেন তিনি।
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) তথ্য অনুযায়ী, ২০২৬ সালের সেপ্টেম্বরে জাতীয় পর্যায়ে মজুরি বৃদ্ধির হার ছিল ৭ দশমিক ৯ শতাংশ, যেখানে সার্বিক মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। অর্থাৎ মজুরি বৃদ্ধির হার মূল্যস্ফীতির চেয়ে পিছিয়ে থাকায় সাধারণ মানুষের প্রকৃত আয় ও কেনার ক্ষমতা কমে গেছে।
ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের সহকারী অধ্যাপক মাহতাব উদ্দিন মনে করেন, সঠিক সময়ে মুদ্রানীতি নিয়ন্ত্রণ না করা এবং সম্প্রসারণমূলক রাজস্বনীতির কারণে মূল্যস্ফীতির চাপ আরও বেড়েছে, যার খেসারত দিতে হচ্ছে সাধারণ মানুষকে।
অর্থনৈতিক সংকটের এই প্রভাব শুধু চাকরিজীবীদের মধ্যেই সীমাবদ্ধ নেই; শিক্ষার্থীদের জীবনযাত্রাতেও এর বড় প্রভাব পড়েছে। যাতায়াত খরচ ও দৈনন্দিন ব্যয় মেটাতে অনেক শিক্ষার্থীকেও মাসের শেষভাগে বন্ধুদের কাছ থেকে ধার করতে হয় এবং পরবর্তী মাসের বেতনের টাকায় তা শোধ করতে গিয়ে তারা ঋণের দুষ্টচক্রে আটকে পড়ছেন।
আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) প্রতিবেদন অনুযায়ী, বাংলাদেশে উচ্চশিক্ষিত তরুণদের প্রায় ২৯ শতাংশ বেকার, যা পরিস্থিতিকে আরও জটিল করে তুলছে।
বিশেষজ্ঞরা বলছেন, নিয়মিত খরচের হিসাব রাখা, বাজেট তৈরি এবং মাস শুরুর আগেই কিছু টাকা সঞ্চয়ের অভ্যাস গড়ার মাধ্যমে কিছুটা স্বস্তি মিললেও, মৌলিক আয়ের ঘাটতি না কমলে কেবল অর্থ ব্যবস্থাপনা দিয়ে এই কাঠামোগত সংকট সমাধান করা সম্ভব নয়।
দেশবার্তা/একে




 ব্যারিস্টার জাইমা রহমানের জন্মদিন আজ
 শৃঙ্খলা ও সেবার মান সমুন্নত রাখার আহ্বান ফায়ার সার্ভিস মহাপরিচালকের
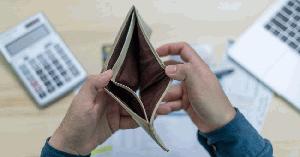 মাস শেষের আগেই পকেট ফাঁকা, ধারদেনা করে দিন কাটে অনেক চাকরিজীবীর
 ১ নভেম্বর থেকে পর্যটকদের জন্য উন্মুক্ত হচ্ছে সেন্টমার্টিন
 ডেঙ্গুতে আরও ৭ মৃত্যু, আক্রান্ত ২২৪৯
 বরুড়ায় নিখোঁজ বৃদ্ধ দর্জির গলাকাটা মরদেহ উদ্ধার, তদন্তে পুলিশ-সিআইডি-ডিবি
 বরুড়ায় চক্ষু শিবিরে ৫০০ রোগী, অস্ত্রোপচারে নির্বাচিত ৭০ জন
 তিস্তার চরে পানির সংকটে কৃষকদের টিকে থাকার সংগ্রাম
 গণি-মনোয়ারা শিক্ষা ট্রাস্টের বৃত্তি পরীক্ষা শুরু ১৩ নভেম্বর
 কুড়িগ্রামে এবি পার্টির জেলা-উপজেলা প্রতিনিধি সভা
