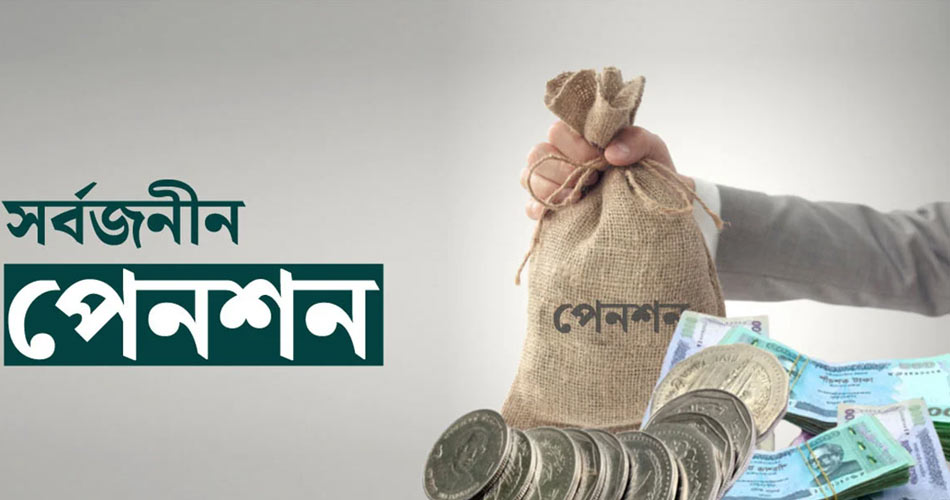
সর্বজনীন পেনশন কর্মসূচিকে আরও আকর্ষণীয় ও গ্রাহকবান্ধব করতে একগুচ্ছ পরিবর্তনের প্রস্তাব দিয়েছে জাতীয় পেনশন কর্তৃপক্ষ। এর মধ্যে রয়েছে জরুরি আর্থিক প্রয়োজনে নির্দিষ্ট শর্তে কর্মসূচি থেকে বের হওয়ার সুযোগ, পেনশনভোগীর মৃত্যুর পর তাঁর মনোনীত স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়া এবং ৬০ বছরের পরিবর্তে ৫৫ বছর বয়স থেকেই পেনশন চালুর উদ্যোগ। পাশাপাশি ইসলামি পেনশন ব্যবস্থা ও স্বাস্থ্যবিমা চালুর প্রস্তাবও রয়েছে।
আজ বৃহস্পতিবার দুপুরে সচিবালয়ে জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের চতুর্থ বৈঠকে এসব প্রস্তাব উপস্থাপনের কথা রয়েছে। বৈঠকের জন্য ১১টি আলোচ্যসূচি নির্ধারণ করা হয়েছে। এতে সভাপতিত্ব করবেন অর্থ ও পরিকল্পনামন্ত্রী আমির খসরু মাহমুদ চৌধুরী। পর্ষদের অনুমোদন পাওয়া প্রস্তাবগুলো পরবর্তী সময়ে বাস্তবায়নের উদ্যোগ নেবে জাতীয় পেনশন কর্তৃপক্ষ।
বর্তমানে সর্বজনীন পেনশনের চারটি স্কিম চালু রয়েছে। এগুলো হলো—প্রগতি, সুরক্ষা, সমতা ও প্রবাস। এসব স্কিমের মাধ্যমে কর্মজীবী, অনিয়মিত আয়ের মানুষ এবং প্রবাসীদের পেনশন সুবিধার আওতায় আনার উদ্যোগ নেওয়া হয়েছে। দেশের চার শ্রেণির প্রায় ১০ কোটি মানুষের কথা বিবেচনায় নিয়ে ২০২৩ সালের ১৭ আগস্ট সর্বজনীন পেনশন ব্যবস্থা চালু করা হয়।
জাতীয় পেনশন কর্তৃপক্ষ সূত্রে জানা গেছে, চালুর তিন বছর পর চারটি স্কিমে এ পর্যন্ত ৩ লাখ ৭৯ হাজার ৯২০ জন নিবন্ধিত হয়েছেন। তাঁদের জমা করা মোট আমানতের পরিমাণ ২৮৮ কোটি ৫২ লাখ টাকা।
এর মধ্যে সমতা কর্মসূচিতে নিবন্ধিত হয়েছেন ২ লাখ ৮৭ হাজার ২২৪ জন। তাঁদের জমা করা অর্থের পরিমাণ ৫৬ কোটি ৮৫ কোটি টাকা। অন্যদিকে, প্রবাসীদের জন্য চালু করা প্রবাস কর্মসূচিতে সাড়া তুলনামূলকভাবে কম। এ স্কিমে এখন পর্যন্ত ১ হাজার ১৭১ জন প্রবাসী নিবন্ধিত হয়েছেন। তাঁদের মধ্যে নারী ৯৭ জন। প্রবাস কর্মসূচিতে জমা হওয়া মোট আমানতের পরিমাণ ১১ কোটি ৮৭ লাখ টাকা।
গ্রাহকদের ভাষ্য, সর্বজনীন পেনশন ব্যবস্থায় মানুষের আগ্রহ কম থাকার পেছনে কয়েকটি কারণ রয়েছে। এর মধ্যে ব্যাংকের আমানতের তুলনায় রিটার্ন কম হওয়া এবং পেনশন পাওয়ার আগে গ্রাহকের জন্য তাৎক্ষণিক সুবিধা সীমিত থাকা অন্যতম।
পাঁচ বছর পর টাকা তোলার সুযোগ
বর্তমান নিয়ম অনুযায়ী, কোনো কর্মসূচিতে একবার যুক্ত হওয়ার পর তা থেকে বের হওয়ার সুযোগ নেই। কোনো গ্রাহক পরবর্তী সময়ে চাঁদা চালিয়ে যেতে না পারলে তাঁর জমা অর্থও ফেরত পাওয়ার সুযোগ নেই। এ নিয়ম পরিবর্তনের দাবি ছিল গ্রাহকদের পক্ষ থেকে।
এবার সেই নিয়ম পরিবর্তনের প্রস্তাব রাখা হয়েছে। প্রস্তাব অনুযায়ী, কোনো গ্রাহক পাঁচ বছর অর্থ জমা দেওয়ার পর শারীরিক বা আর্থিক কারণে চাঁদা চালিয়ে যেতে অক্ষম হলে বিশেষ বিবেচনায় জমা অর্থ উত্তোলনের সুযোগ পাবেন।
নমিনির জন্য আজীবন পেনশন
পেনশনভোগীর মৃত্যুর পর তাঁর মনোনীত স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়ার প্রস্তাবও রাখা হয়েছে।
বর্তমান নিয়মে চাঁদাদাতা আজীবন, অর্থাৎ মৃত্যুর আগপর্যন্ত পেনশন পান। তিনি মারা গেলে পরিবারের অন্য কেউ আর পেনশন পান না। তবে চাঁদাদাতা ৭৫ বছর বয়সে পৌঁছানোর আগে মারা গেলে তাঁর নমিনি ৭৫ বছর বয়স পর্যন্ত অবশিষ্ট সময়ের জন্য পেনশন পান।
নতুন প্রস্তাব অনুমোদিত হলে পেনশনভোগীর মৃত্যুর পর মনোনীত স্বামী বা স্ত্রী আজীবন পেনশন সুবিধা পাবেন।
৫৫ বছর বয়স থেকেই পেনশনের প্রস্তাব
বর্তমানে ৬০ বছর বয়স পূর্ণ হলে পেনশন পাওয়ার নিয়ম রয়েছে। এর পরিবর্তে ৫৫ বছর বয়স থেকেই পেনশন দেওয়ার প্রস্তাব করা হয়েছে।
এ ছাড়া গত বছরের মে মাসে অনুষ্ঠিত জাতীয় পেনশন কর্তৃপক্ষের দ্বিতীয় পরিচালনা পর্ষদের বৈঠকে পেনশন স্কিমে থাকা চাঁদাদাতাদের ৬০ বছর বয়স পূর্ণ হলে জমা করা অর্থের ৩০ শতাংশ এককালীন উত্তোলনের সিদ্ধান্ত হয়েছিল। এর আগে এককালীন অর্থ উত্তোলনের কোনো সুযোগ ছিল না।
ইসলামি পেনশন চালুর উদ্যোগ
সর্বজনীন পেনশন কর্মসূচিতে ইসলামি ভার্সন চালুর বিষয়েও বৈঠকে আলোচনা হওয়ার কথা রয়েছে। সুদভিত্তিক ব্যবস্থায় থাকতে আগ্রহী নন—এমন মানুষের কথা বিবেচনায় নিয়ে এ উদ্যোগের প্রস্তাব করা হয়েছে।
এর পাশাপাশি স্বাস্থ্যবিমা চালুর প্রস্তাবও রয়েছে। কর্তৃপক্ষের পরিকল্পনা অনুযায়ী, গ্রাহকদের কাছ থেকে মাসে ১০ থেকে ২০ টাকার মতো প্রিমিয়াম নিয়ে তাঁদের স্বাস্থ্যবিমা সুবিধার আওতায় আনার বিষয়টি বিবেচনা করা হচ্ছে।
আর্থিক সেবাদাতাদের কমিশন বাড়ছে
সর্বজনীন পেনশন কর্মসূচিতে গ্রাহক নিবন্ধনের সঙ্গে যুক্ত প্রতিষ্ঠানগুলোর কমিশন বাড়ানোর প্রস্তাব করা হয়েছে। বর্তমানে নিবন্ধনের জন্য কমিশন হিসেবে ১৫ টাকা দেওয়া হয়। এটি বাড়িয়ে ২৫ টাকা করার প্রস্তাব রয়েছে।
ব্যাংক, ডাক বিভাগ, মুঠোফোন আর্থিক সেবাদাতা প্রতিষ্ঠান (এমএফএস) এবং অন্যান্য অনুমোদিত প্রতিষ্ঠানের মাধ্যমে সর্বজনীন পেনশন স্কিমে গ্রাহক নিবন্ধন করা হয়। এসব প্রতিষ্ঠানই নির্ধারিত কমিশন পাবে।
মূল্যস্ফীতির ঝুঁকি মোকাবিলায় তহবিল
দীর্ঘমেয়াদি মূল্যস্ফীতি এবং মুনাফার হার পরিবর্তনজনিত ঝুঁকি মোকাবিলায় রিজার্ভ বা কনটিনজেন্সি তহবিল গঠনের প্রস্তাবও আলোচ্যসূচিতে রাখা হয়েছে।
জাতীয় পেনশন কর্তৃপক্ষ বলছে, পেনশন তহবিলের দীর্ঘমেয়াদি আর্থিক স্থিতিশীলতা নিশ্চিত করতে এ ধরনের তহবিল গঠনের বিষয়ে সিদ্ধান্ত নেওয়া হতে পারে।
দেশবার্তা/এমআর


 আগস্টে যুক্তরাষ্ট্রে পোশাক রপ্তানিতে রেকর্ড
 নিম্নস্তরে সিগারেটের দাম আবারও বাড়ল
 ২৫ কোটির সিনেমার আয় ৩১০ কোটি, মালয়ালমে নতুন রেকর্ড
 রাজশাহীতে ভূমি মন্ত্রী মিনুর উদ্যোগে জরুরি ত্রাণ বিতরণ
 মহাসড়ক দখল করে জগদল হাট, বাড়ছে দুর্ঘটনার ঝুঁকি
 সমন্বিত উদ্যোগ ছাড়া ডেঙ্গু নিয়ন্ত্রণ সম্ভব নয়
 এডিবির ‘উইমেন ইন বিজনেস চ্যাম্পিয়ন’ অ্যাওয়ার্ড জিতল ব্র্যাক ব্যাংক
 বিপ্লব উদ্যানে দক্ষিণ এশিয়ার বৃহত্তম জাতীয় পতাকা করবে চসিক
 মক্কায় ড্রোন হামলার কঠোর নিন্দা জানালো বাংলাদেশ
 ডেঙ্গু প্রতিরোধে নওগাঁয় যুবদলের মশক নিধন ও পরিচ্ছন্নতা অভিযান