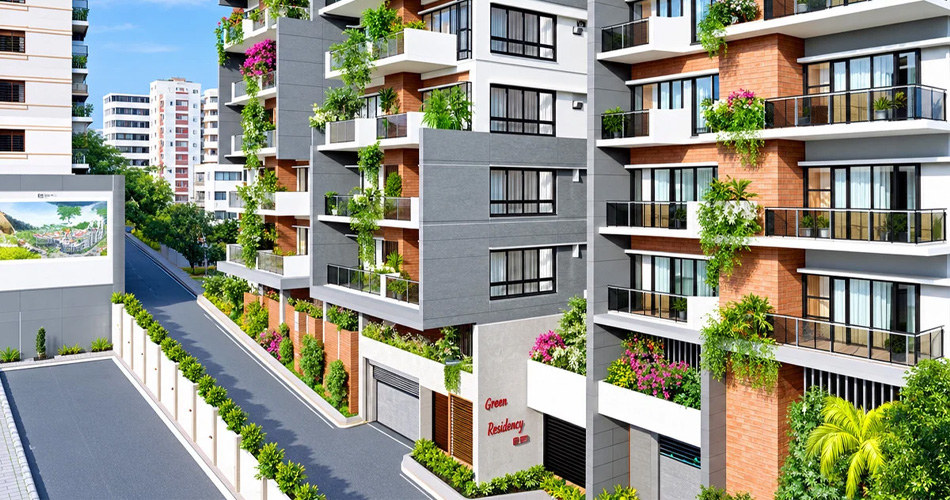
একটি ফ্ল্যাটের নির্মাণ বা বিক্রি থেমে যাওয়ার অর্থ কেবল একজন আবাসন ব্যবসায়ীর ক্ষতি নয়। এর সঙ্গে থমকে যেতে পারে রডের অর্ডার, সিমেন্টের উৎপাদন, টাইলসের বিক্রি, কাচের সরবরাহ ও বৈদ্যুতিক সরঞ্জামের ব্যবসা। কাজ হারাতে পারেন নির্মাণশ্রমিক, কমতে পারে ট্রাকের ভাড়া এবং ব্যাংকের ঋণ বিতরণ। অর্থাৎ আবাসন খাতে মন্দা দেখা দিলে তার প্রভাব ছড়িয়ে পড়ে অর্থনীতির বহু প্রান্তে।
বর্তমানে বাংলাদেশের আবাসন বাজারে এক ধরনের স্থবিরতা দেখা দিয়েছে। চাহিদা থাকলেও মানুষের ক্রয়ক্ষমতা কমেছে। প্রকল্প থাকলেও বিনিয়োগে সতর্কতা অবলম্বন করছেন ব্যবসায়ীরা। উচ্চ সুদের হার, নির্মাণসামগ্রীর মূল্যবৃদ্ধি, মূল্যস্ফীতি, উচ্চ কর ও নিবন্ধন ব্যয় এবং সার্বিক অর্থনৈতিক অনিশ্চয়তার কারণে এ খাতের হিসাব-নিকাশ কঠিন হয়ে পড়েছে। খাতসংশ্লিষ্টদের তথ্য অনুযায়ী, ঢাকায় আবাসিক ফ্ল্যাট বিক্রির গতি আগের চেয়ে উল্লেখযোগ্যভাবে কমেছে।
অর্থনীতির দৃষ্টিতে একটি আবাসিক প্রকল্প কেবল ইট, বালি আর সিমেন্টের সমষ্টি নয়; এটি একটি বিশাল সাপ্লাই চেইন বা সরবরাহ শৃঙ্খল। স্টিল কারখানা থেকে রড, কারখানা থেকে সিমেন্ট এবং সরবরাহকারীর কাছ থেকে বালি-পাথর আসে। এরপর যুক্ত হয় টাইলস, স্যানিটারি পণ্য, কাচ, অ্যালুমিনিয়াম, রং, বৈদ্যুতিক তার, সুইচ ও লিফট শিল্প। এসব পণ্য পরিবহনে সচল থাকে পরিবহন খাত।
আবাসন খাতের মন্দার প্রথম প্রভাব পড়ে নির্মাণসামগ্রীর বাজারে। নতুন ভবন নির্মাণ কমলে রড, সিমেন্ট, ইট ও বালির চাহিদা কমে যায়। ফলে উৎপাদন সক্ষমতা থাকা সত্ত্বেও কারখানাগুলো পূর্ণ ক্ষমতায় চলতে পারে না। এতে বড় শিল্পের পাশাপাশি ছোট সরবরাহকারী ও পরিবহন ব্যবসায়ীরা চাপে পড়েন।
নির্মাণকাজের সঙ্গে যুক্ত প্রকৌশলী, স্থপতি, রাজমিস্ত্রি, রডমিস্ত্রি, কাঠমিস্ত্রি, ইলেকট্রিশিয়ান, প্লাম্বার ও রংমিস্ত্রিসহ অসংখ্য শ্রমিকের আয় কমে যায়। এতে বাজারে তাদের খরচ করার ক্ষমতা কমে, যা সার্বিক অর্থনীতিতে প্রভাব ফেলে।
অন্যদিকে মধ্যবিত্তের একটি বড় অংশ গৃহঋণের ওপর নির্ভর করে ফ্ল্যাট কেনেন। ব্যাংকের ঋণের সুদ বাড়লে মাসিক কিস্তির পরিমাণ বাড়ে, যার ফলে ক্রেতারা কেনাকাটা পিছিয়ে দেন। অথচ গৃহঋণের অর্থ ডেভেলপারের মাধ্যমে নির্মাণকাজ, শ্রমিক ও কাঁচামাল সরবরাহকারীদের হাতে গিয়ে অর্থনীতির ভেতরে বহুবার হাতবদল হয়।
একটি পরিবার নতুন ফ্ল্যাটে উঠলে ফার্নিচার, ইলেকট্রনিকস (ফ্রিজ, টিভি, এসি), হোম ডেকর ও ইন্টারনেটসহ বিভিন্ন খাতের ব্যবসা চাঙ্গা হয়। তাই আবাসন খাতকে অর্থনীতির অন্যতম চালিকাশক্তি হিসেবে বিবেচনা করা হয়।
চলতি সংকটের পেছনে ডলারের অস্থিরতা ও আমদানিনির্ভর কাঁচামালের মূল্যবৃদ্ধির পাশাপাশি নীতিগত অনিশ্চয়তা কাজ করছে। ফলে ক্রেতা, ডেভেলপার ও বিনিয়োগকারী-সব পক্ষই এখন অপেক্ষমাণ নীতি গ্রহণ করেছে।
আবাসন খাতকে পুনরুজ্জীবিত করতে সাশ্রয়ী গৃহঋণ, মধ্যবিত্তের জন্য দীর্ঘমেয়াদি আবাসন অর্থায়ন, যুক্তিসঙ্গত রেজিস্ট্রেশন ফি ও করকাঠামো, নির্মাণসামগ্রীর খরচ কমানোর পদক্ষেপ, জমি ও প্রকল্প অনুমোদন প্রক্রিয়া সহজীকরণ এবং দীর্ঘমেয়াদি নীতির ধারাবাহিকতা প্রয়োজন। এছাড়া অপ্রদর্শিত অর্থ এ খাতে বিনিয়োগের সুযোগ দেওয়ার দাবিও রয়েছে, যাতে দেশীয় মূলধন বাইরে চলে না গিয়ে স্থানীয় শিল্পে প্রবাহ বাড়াতে পারে।
আবাসন খাতের চাকা আবার ঘুরতে শুরু করলে তার সঙ্গে অর্থনীতির বহু সহযোগী খাতের চাকা সচল হবে। কারণ এই খাতের ভিত শক্ত হওয়ার ওপর অর্থনীতির সার্বিক স্থিতিশীলতা নির্ভর করছে।
দেশবার্তা/একে


 যেমন জীবনসঙ্গী চান মিমি চক্রবর্তী
 ডেঙ্গুতে আরও ১ মৃত্যু, হাসপাতালে ভর্তি ১৩০০
 ইরানে তিন দিনব্যাপী হামলার পরিকল্পনা যুক্তরাষ্ট্রের
 দেড় বছরের মধ্যে দেশজুড়ে বর্জ্য ব্যবস্থাপনা চালুর পরিকল্পনা: পরিবেশমন্ত্রী
 ৭ নভেম্বর গ্রাম পুলিশ সমাবেশ, প্রধান অতিথি প্রধানমন্ত্রী
 শিশু আভানের মৃত্যুতে অপপ্রচারের অভিযোগ ইউনিভার্সেল হাসপাতালের
 বিশ্ব বসতি দিবসে বাংলাদেশের পর্যটন খাতে স্বীকৃতি পেলো গোল্ডস্যান্ডস গ্রুপ
 দিনাজপুরে বিশ্ব দৃষ্টি দিবস উদযাপন
 চেয়ারম্যানের বিরুদ্ধে লাখ টাকা নেওয়ার অভিযোগ
 শিক্ষার্থীদের বিদেশে উচ্চশিক্ষায় আগ্রহী করতে শেরপুরে এক্সপো অনুষ্ঠিত